

한국대학신문 홈 > 뉴스 > 대학행정


필자인 정병수는 연세대학교 상경대학 재학 중 공인회계사에 합격하고, 졸업 후 회계법인에서 7년간 근무했다. 그 후 연세대학교 재단으로 자리를 옮겨 감사과장 기획부처장 연세우유 공장장 재단사무처장을 거쳐 현재 연세우유 전무로 근무 중이다. 교육부 정책 입안과정에 참가, 사학분쟁조정위원을 역임했으며, 현재 대학설립심사위원으로 활동 중이다. 틈틈이 사립대학의 회계, 세무 등에 관해 강의하고 있다. 저서로 <사립대학회계>(동원출판사, 1999)가 있다.
[정병수 칼럼] 연세우유 전무
19세기 말부터 발전된 주식회사제도는 불특정 다수의 주주를 탄생시켰다. 이들 주주는 당연히 당기순이익에 많은 관심을 가지게 됐다. 종전까지 적용한 현금주의(現金主義, cash basis)는 발생주의(發生主義, accrual basis)로 대체됐다.
발생주의에 대해 구체적으로 살펴 보자. 먼저 <표 3-3-1>의 손익계산서를 보면, 200X 회계기간(200X. 3. 1 ~ 200Y. 2. 28)에 받은 실제 등록금수입은 ₩49,800이다. 꼼꼼히 따져 보면 200Y. 2. 25 에 입금된 ₩37,800의 등록금은 200Y. 3. 1 이후에야 집행할 수 있는 돈으로 200Y. 2. 28현재의 입장에서 보면 미리 받은 빚, 즉‘등록금선수금’에 불과하다. 200X. 3. 1에 이월된 이월액 ₩45,000속에는 200X. 3. 1 이후에 집행할 등록금이 ₩36,000 포함돼 있다. ₩36,000은 비록 200X. 2. 28 이전에 입금 됐지만, 200X 회계연도(200X. 3. 1 ~ 200Y. 2. 28)의 수입으로 계산해야 한다. 이처럼 해당기간에 실제 ‘받은 금액’과는 상관없이 해당 기간에 ‘받아야 할 금액’을 기준으로 계산하는 것이 발생주의이다. 그렇게 되면 경영성과의 계산은 달라진다. 즉 발생주의에 의한 당기의 등록금수입은 당초 ₩49,800에서 전기 등록금선수금 ₩36,000을 더해주고 대신 당기에 받은 등록금선수금 ₩37,800을 차감해야 한다. 발생주의에 의한 200X 회계연도 등록금 수입은 “49,800+36,000-37,800=48,000”이 되는 것이다.
차관 이자도 살펴보자. 먼저 200X.6.15부로 차관이 도입됐으나, 이자 지급 시기는 다음 해 도래한다 가정하자. 결산 만료일인 200X. 6. 15 ~ 200Y. 2. 28까지의 기간 이자 해당액이 ₩200이라고 하면, 이 금액은 비록 당장 지급은 되지 않지만 그 만큼 비용도 늘고 동시에 빚은 증가하게 된다. 따라서 손익계산서에는 차관이자 ₩200을 더 가산해야만 정확한 당기순이익을 산출할 수 있다.
이번엔 관리운영비 계산을 살펴보자. 결산을 위해 200Y. 2. 28 현재의 모든 비용을 점검한 바 지급하지 않은 관리운영비가 ₩1,500이 있음을 발견했다면 그 비용은 손익계산에 추가 반영해야 한다. 빚도 그 만큼 늘게 된다.
토지매각을 살펴보자. 200X. 11. 14부로 매각한 토지대금으로 ₩2,000이 입금 됐다. 토지의 원가는 ₩800 밖에 안 된다면 어떻게 손익을 계산해야 할까? 토지 매각으로 “2,000 - 800=1,200”의 매각차익이 발생하고. ₩1,200원은 손익계산에 고려돼야 한다.
발생주의에 따라 경영성과를 다시 수정하면 손익계산서는 다음과 같이 된다.
|
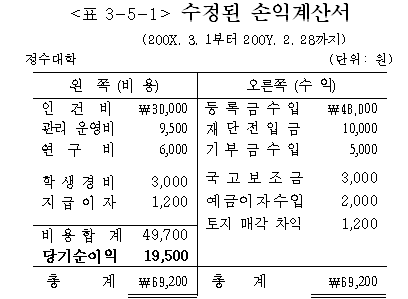
앞에서 현금주의 기준에 기초해 계산한 당기순이익과 비교하면 당기순이익이 ₩2,300 감소한 ₩19,500임을 알 수 있다. 위의 예에서는 차이가 크지 않지만, 대기업의 경우 단위가 훨신 더 커질 수 있다. 특히 내가 받는 배당액의 크기가 이익과 관련 있다는 점도 중요하다. 이익과 손실의 갈림길에 있는 기업을 상상해 보면, 당기순이익 계산 방법이 얼마나 중요한지 알 수 있다.
정병수 칼럼 | 입력 : 07-06-08 오후 4:27
 |
 |
 |
 |
 |
 |