

한국대학신문 홈 > 뉴스 > 칼럼/이슈 홈


필자인 정병수는 연세대학교 상경대학 재학 중 공인회계사에 합격하고, 졸업 후 회계법인에서 7년간 근무했다. 그 후 연세대학교 재단으로 자리를 옮겨 감사과장 기획부처장 연세우유 공장장 재단사무처장을 거쳐 현재 연세우유 전무로 근무 중이다. 교육부 정책 입안과정에 참가, 사학분쟁조정위원을 역임했으며, 현재 대학설립심사위원으로 활동 중이다. 틈틈이 사립대학의 회계, 세무 등에 관해 강의하고 있다. 저서로 <사립대학회계>(동원출판사, 1999)가 있다.
[정병수 칼럼] 연세우유 전무
먼저 자산의 변동을 알아보자.
첫째, 앞의 글에서 논의된 현금수지표(<표 3-1-3>참조)를 보면 현금이 ₩45,000에서 ₩54,800으로 증가됐다. 이중 ₩15,000은 향후 2년 후 건축할 자금의 일부로 비축하고 있다 가정하자. 이 자금은 일반자금과 구분해서 건축기금으로 관리할 필요가 있다. 결과적으로 유동현금은 ₩39.800이 된다. 이같이 기금별로 자금을 구분하여 표시하고 관리하는 것은 비영리법인의 회계상 중요한 개념이다. 예산과 곧바로 연계되기 때문이다.
둘째, 주식과 장학기금에는 변동이 없다.
셋째, 부동산은 당초 ₩120,000이었는데 토지를 ₩2,000만큼 매각(원가₩800) 하고, 대신 건물을 ₩13,000만큼 신축한 결과 1년 후에는 ₩13,000이 증가해 ₩132,200(₩131,000 =₩120,000 - ₩800 + ₩13,000 )이 됐다.
200Y년 2월 28일 현재 정수대학의 자산 총액은 결과적으로 ₩222,000이 된다.
이번엔 부채 항목을 살펴보자.
첫째, 등록금선수금은 200Y. 2. 28 기준 ₩37,800이 된다. 등록금선수금은 200Y. 2. 28 기준으로 보면 미리 받아 보유하고 있지만 200Y. 3. 1 이후 예산에 편성, 집행될 돈이기 때문이다.
둘째, 미지급비용을 추가로 반영해야 한다. 200Y. 2. 28 현재 입장에서 보면 지급이자에 대한 미지급비용 ₩200과 관리운영비 미지급분 ₩1,500을 합한 ₩1,700원을 부채로 추가 반영해야 한다.
셋째, 은행차입금은 당초 ₩20,000이었는데, 만기가 도래된 빚 ₩7,000을 상환했으므로 1년 후 은행차입금은 ₩13,000으로 줄었다.
넷째, 차관 ₩6,000이 신규 도입됐다.
이상 내용에 따라 부채 총액은 ₩58,500임을 확인할 수 있다.
마직막으로 대학 설립시 설립자가 출연한 금액에는 변화가 없다. 따라서 200Y년 2월 28일 현재 정수대학의 빚과 설립자출연금을 모두 합하면 ₩222,000이 된다. 그렇다면 왼쪽 자산 총액 ₩220,000과 오른쪽의 부채와 설립자출연금의 합계액 ₩202,500이 일치되지 않는다. 차액은 <표 3-5-1>의 손익계산서 내 당기순이익 ₩19,500이다.
<표 3-6-1>과 같이 수정된 대차대조표에 따르면, 200y년 2월 28일 현재, 정수대학의 재산 총액은 ₩222,000. 갚아야 할 부채는 등록금선수금 ₩37,800과 은행차입금 ₩13,000 등 총 ₩58,500원이다. 자산 총액에서 부채를 차감한 나머지는 ₩163,500으로, 이는 대학 설립시 설립자가 출연한 금액 ₩144,400과 당기 순이익 ₩69,500을 합한 것이다.
|
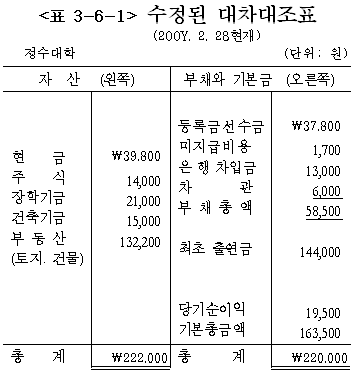
부채와 설립자 기본금을 합하면 오른쪽도 ₩222,000이 된다. 설립자 출연금은 회사의 자본금과 비슷한 개념이다. 하지만 출연자가 소유권을 주장할 수 없다는 점에서 회사의 자본과는 차이가 있다.
정병수 칼럼 | 입력 : 07-06-15 오후 4:17
 |
 |
 |
 |
 |
 |